

Younited - Crédit et Cashback

- 641.00 Avis
- 4,6
- Téléchargements
- 100 000+
 Analyse par Appgk
Quand je regarde une application financière, je cherche d’abord à comprendre ce qu’elle change vraiment dans une journée ordinaire. Avec Younited - Crédit et Cashback, le point central est la possibilité de regrouper la gestion de ses crédits et de ses paiements dans une même expérience, avec un programme de cashback associé. Sur le papier, cela paraît simple. En pratique, l’intérêt dépend surtout de votre façon de suivre vos remboursements et de vos dépenses.
J’ai trouvé l’approche intéressante pour quelqu’un qui veut éviter de jongler entre plusieurs espaces lorsqu’il consulte un financement ou vérifie une opération liée à ses paiements. L’application est gratuite et classée dans la catégorie Finance. Elle est développée par YOUNITED SA, avec une moyenne de 4,6 obtenue auprès d’environ 5,6 milliers d’évaluateurs. Ce niveau d’adoption donne envie de l’essayer, mais il ne dispense pas de lire attentivement les conditions liées à chaque opération financière.
Le cashback comme point d’entrée vers une gestion plus suivie
La fonction qui donne le plus de personnalité à l’application est son programme de cashback. Dans beaucoup d’outils de crédit, l’utilisateur vient uniquement consulter un échéancier ou suivre un dossier. Ici, l’idée est de créer une raison supplémentaire de revenir dans l’application, en reliant le suivi des paiements à un avantage potentiel sur certaines dépenses ou opérations éligibles.
Ce mécanisme peut avoir un effet concret sur les habitudes. Au lieu d’ouvrir l’application seulement lorsqu’une échéance approche, je peux l’utiliser comme un tableau de bord financier plus régulier. Je vérifie ce qui concerne mes crédits, je regarde les paiements associés à mon activité et je garde un œil sur les possibilités de cashback. Cette fréquence supplémentaire peut aider à repérer plus tôt une dépense inhabituelle ou un remboursement que l’on avait oublié d’intégrer à son budget.
Il faut toutefois bien distinguer deux choses. Le cashback n’est pas une réduction automatique sur tout ce que vous achetez, et il ne transforme pas un crédit en solution moins coûteuse par magie. Son intérêt dépend des opérations concernées et de la manière dont vous utilisez le service. Pour moi, c’est donc un complément utile à la gestion, pas une raison suffisante pour emprunter davantage.
Le vrai bénéfice est la visibilité : l’application peut encourager un suivi plus fréquent, alors qu’un espace de crédit classique reste souvent associé à une démarche ponctuelle. Cette nuance est importante pour choisir l’outil. Si vous voulez seulement connaître le montant d’une mensualité, une interface bancaire habituelle peut parfois suffire. Si vous appréciez les services qui rapprochent suivi financier et avantages liés aux paiements, Younited devient plus pertinente.
Ce que l’application apporte au quotidien
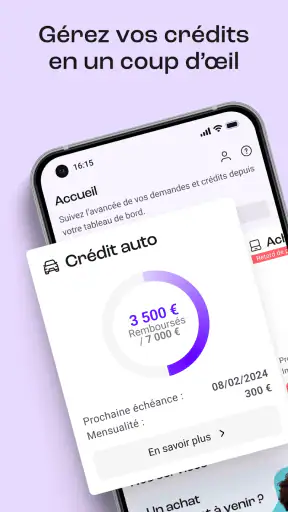
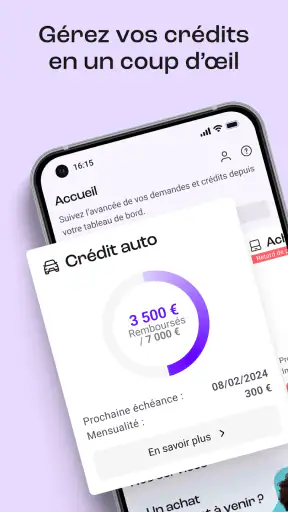
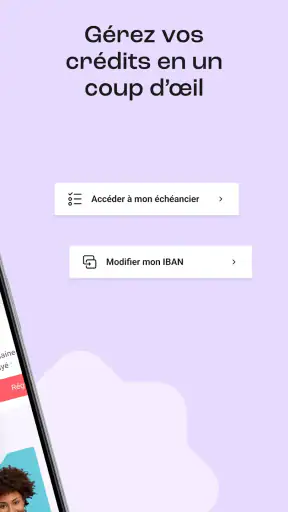
Dans un usage courant, je l’imagine surtout comme un point de contrôle. Vous ouvrez l’application après une dépense importante, avant de préparer votre budget mensuel ou lorsque vous souhaitez revoir la situation d’un crédit. Le fait de pouvoir gérer crédits et paiements dans un même environnement réduit le besoin de rechercher plusieurs courriels, documents ou espaces clients.
Nos actualités à lire ensuite
Voir toutes les actualités


Cette centralisation est particulièrement pratique pour une personne qui a plusieurs projets financés à des moments différents. Elle peut éviter de traiter chaque crédit comme un dossier totalement séparé. En revanche, elle demande une certaine discipline : une application ne remplace pas un budget personnel, et l’utilisateur doit encore comparer ses remboursements avec ses revenus et ses autres charges.
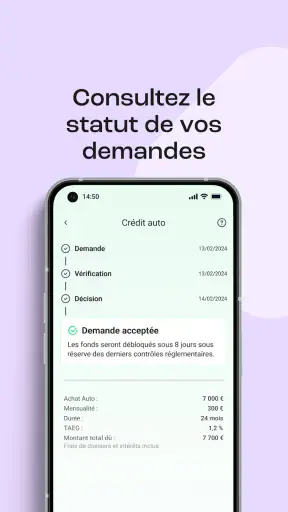
J’apprécie aussi le fait que l’expérience soit pensée pour une consultation rapide. Le résumé de la boutique met en avant la gestion en un clic, ce qui correspond à une logique de simplicité plutôt qu’à un outil destiné aux spécialistes de la finance. Je ne l’utiliserais pas pour construire des analyses patrimoniales complexes. Je la vois davantage comme une interface de suivi accessible, conçue pour répondre rapidement à des questions concrètes : où en est mon crédit, quels paiements dois-je surveiller et quelles opérations peuvent ouvrir droit au cashback ?
Les meilleurs aspects de Younited - Crédit et Cashback
Points à retenir à propos de Younited - Crédit et Cashback
Comment je l’utiliserais sans perdre le contrôle
La première étape serait de consulter régulièrement les informations liées aux crédits, sans attendre un problème de paiement. Je noterais ensuite les échéances dans mon budget global, car l’application ne doit pas devenir le seul endroit où je me souviens de mes engagements. Enfin, je vérifierais les opérations de cashback séparément, en prenant le temps de comprendre leurs règles avant de considérer un avantage comme acquis.
Ce dernier point est essentiel. Le cashback peut donner une impression de gain immédiat, mais il faut éviter de dépenser uniquement pour obtenir un retour. Mon conseil est de partir d’un achat déjà prévu, puis de regarder si l’application propose un avantage correspondant. La logique saine est donc : besoin d’abord, cashback ensuite. Faire l’inverse peut annuler l’intérêt financier recherché.
Un autre réflexe utile consiste à utiliser l’application après une modification importante de sa situation personnelle : nouveau projet, changement de revenus ou accumulation de plusieurs remboursements. Dans ce contexte, la consultation centralisée sert à remettre les paiements dans leur contexte. Elle ne fournit pas nécessairement toute l’analyse dont vous aurez besoin, mais elle peut constituer un premier point de repère.
Une situation où le service prend vraiment son sens
Imaginez une personne qui a financé un achat important et qui utilise déjà son téléphone pour suivre ses dépenses. Chaque mois, elle doit se souvenir de la date de remboursement, vérifier que le prélèvement est bien intégré à son budget et surveiller les paiements courants. Avec une application séparée pour le crédit et une autre pour les opérations bancaires, l’information est dispersée.
Dans ce cas, Younited peut devenir un raccourci pratique. La personne ouvre l’application avant de faire son point financier, consulte la situation de son crédit, puis regarde les paiements et les possibilités de cashback. Elle ne gagne pas forcément de l’argent à chaque utilisation, mais elle gagne une routine plus lisible. Le véritable avantage est de rapprocher une obligation financière, le remboursement, d’une activité plus quotidienne, le suivi des paiements.
Je trouve ce scénario plus convaincant que l’idée d’utiliser le cashback comme une chasse permanente aux promotions. Pour un utilisateur organisé, l’application peut servir à vérifier que les dépenses liées à un projet restent compatibles avec le budget prévu. Pour quelqu’un qui oublie facilement ses échéances, elle peut aussi devenir un rappel visuel utile, même si je recommande de conserver une alerte indépendante pour les paiements importants.
Captures d’écran
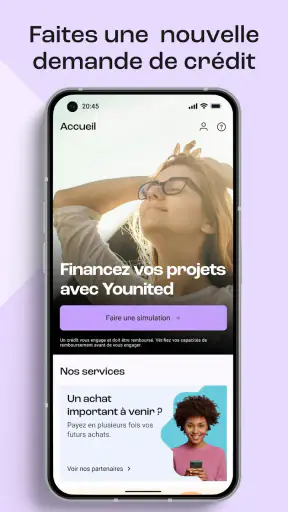
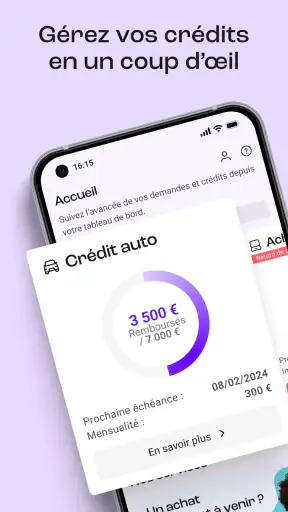
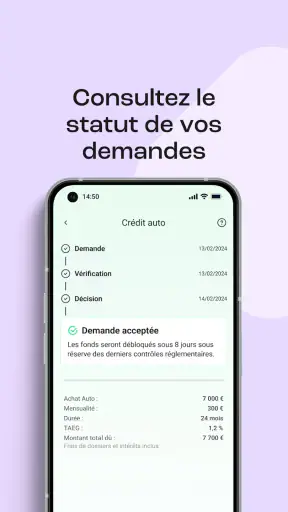
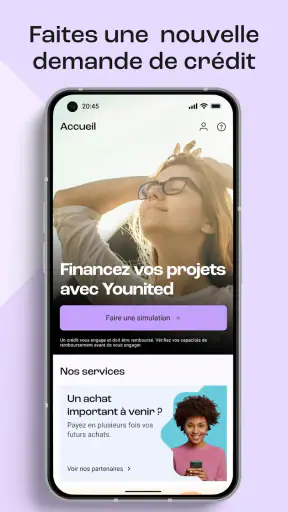
Elle peut également convenir à un utilisateur qui souhaite suivre un financement sans avoir besoin d’un outil bancaire complet. Une banque traditionnelle offre souvent une vision plus large des comptes, des virements, de l’épargne et des cartes. Younited se concentre davantage sur son propre univers de crédit, de paiement et de cashback. Cette spécialisation est une force lorsque votre besoin est ciblé, mais une limite si vous cherchez une vue exhaustive de toutes vos finances.
Ce que je vérifierais avant de l’adopter
Avant de m’inscrire ou de déplacer mes habitudes vers l’application, je lirais les conditions propres au crédit envisagé et au programme de cashback. Je vérifierais notamment quelles opérations sont concernées, comment un avantage est calculé et à quel moment il devient réellement disponible. Ces détails ont plus d’importance que la présence du mot cashback dans la description, car ils déterminent la valeur réelle du service pour votre situation.
Je regarderais aussi si l’application correspond à mon besoin principal. Si je cherche une simulation détaillée, une comparaison de plusieurs organismes ou un accompagnement humain, une application spécialisée dans la comparaison ou le conseil peut être plus adaptée. Si je veux seulement consulter mon compte bancaire global, l’application de ma banque restera probablement plus complète.
Enfin, je ne confondrais pas la facilité d’accès avec une décision financière facile. Une interface rapide peut rendre la consultation agréable, mais un crédit doit toujours être évalué selon sa durée, son coût total et son impact sur les dépenses futures. L’application peut simplifier le suivi ; elle ne doit pas raccourcir la réflexion.
Les compromis derrière une expérience très simple
La simplicité est probablement la qualité la plus visible de Younited, mais elle entraîne un compromis. Une interface orientée vers les actions rapides peut être rassurante pour la plupart des utilisateurs, tout en laissant moins de place à une analyse approfondie. Je ne m’attendrais pas à y retrouver les mêmes possibilités qu’un logiciel de budget complet ou qu’un espace bancaire couvrant tous les produits financiers.
Le cashback représente un autre compromis. Il rend l’application plus attractive qu’un simple espace de suivi, mais il peut aussi détourner l’attention du sujet principal : le coût et la bonne gestion d’un crédit. Pour éviter ce piège, je traiterais le cashback comme une récompense secondaire. Je ne modifierais jamais une décision d’achat ou de financement uniquement pour profiter d’un retour.
Il faut également accepter que l’application soit surtout utile aux personnes ayant un lien direct avec les services de Younited. Si vous n’avez aucun crédit à suivre et que vous utilisez déjà une banque mobile avec un bon système de récompenses, l’intérêt supplémentaire risque d’être limité. Dans ce cas, installer une application de plus peut créer davantage de dispersion que de clarté.
La note moyenne de 4,6 et une présence dépassant les 100 milliers d’installations montrent que l’application a trouvé son public. Je ne prends toutefois pas ces éléments comme une garantie que chaque utilisateur sera satisfait. Une bonne note reflète une expérience globale, tandis que votre décision dépendra de critères plus personnels : type de crédit, fréquence de consultation, intérêt réel pour le cashback et besoin ou non d’un tableau de bord financier plus large.
Les limites qui comptent dans une décision réelle
La première limite est donc la portée. Ce n’est pas une application de gestion financière universelle. Elle peut accompagner un crédit et certains paiements, mais elle ne remplace pas forcément un agrégateur bancaire, un tableur budgétaire ou un conseiller. Si votre objectif est de suivre plusieurs banques, des placements, des dettes personnelles et une épargne détaillée, vous aurez probablement besoin d’un outil complémentaire.
La deuxième concerne la lecture des avantages. Un programme de cashback peut être intéressant, mais il faut comprendre ses conditions au lieu de se contenter de regarder le montant affiché. Dans mon usage, je considérerais tout gain comme un bonus à confirmer, jamais comme une somme déjà disponible pour équilibrer mon budget.
La troisième est comportementale. Une application qui facilite l’accès au crédit peut être mal utilisée par une personne qui cherche une solution immédiate à un budget déjà trop serré. Dans cette situation, l’outil n’est pas le bon point de départ. Il vaut mieux commencer par examiner les dépenses fixes, les remboursements existants et la capacité réelle de paiement. Younited peut aider à suivre un engagement, mais elle ne supprime pas le risque lié à un engagement trop lourd.
Sur le plan technique, la version actuelle est la 2.4.1 et l’application fonctionne à partir d’Android 9. Elle reste donc accessible à de nombreux appareils Android, sans être destinée aux systèmes très anciens. Elle est proposée gratuitement et porte une classification PEGI 3, ce qui indique une présentation adaptée à un large public. Pour une application financière, je conseille malgré tout de privilégier un appareil personnel protégé et de prendre au sérieux les contrôles de sécurité habituels.
À qui je la conseillerais vraiment
Je conseillerais Younited en priorité à une personne qui possède ou envisage un crédit géré par Younited, qui consulte souvent ses paiements sur mobile et qui apprécie l’idée d’un programme de cashback. Pour ce profil, l’application peut devenir un espace de suivi régulier plutôt qu’un simple outil ouvert une fois par mois. Le gain principal est la continuité entre la gestion du financement et l’observation des dépenses concernées.
Elle peut aussi convenir à quelqu’un qui préfère une interface spécialisée à une application bancaire trop chargée. Les utilisateurs qui veulent aller directement à l’essentiel apprécieront probablement cette orientation. Je la trouve particulièrement adaptée aux personnes qui ont besoin de vérifier une situation rapidement, mais qui ne souhaitent pas construire un système budgétaire compliqué.
En revanche, je la conseillerais moins à une personne qui veut centraliser tous ses comptes, comparer de nombreux crédits ou obtenir une analyse détaillée de ses finances. Pour elle, une application bancaire complète, un outil de budget ou un comparateur de financement offrira peut-être une meilleure vue d’ensemble. Le choix dépend moins de la qualité générale de Younited que de l’écart entre ses fonctions et votre besoin.
Je la déconseillerais aussi à quelqu’un qui se laisse facilement influencer par les récompenses commerciales. Si le cashback vous pousse à acheter davantage ou à accepter un financement sans examiner son coût, la fonction la plus séduisante de l’application devient un risque comportemental. Dans ce cas, mieux vaut choisir un outil neutre, centré sur le budget et les dépenses, sans élément qui encourage la recherche d’avantages.
Mon verdict après avoir pesé l’usage réel
À mes yeux, Younited - Crédit et Cashback réussit surtout lorsqu’on l’utilise comme un tableau de bord de suivi, avec le cashback en complément. Sa gratuité facilite l’essai, son orientation est claire et sa présence sur Android 9 ou une version ultérieure la rend accessible à un grand nombre d’utilisateurs. La version 2.4.1 montre aussi un produit qui continue d’être identifié par une version précise plutôt qu’une simple page promotionnelle.
Je ne la présenterais pas comme une solution complète pour toute la vie financière. Elle ne remplace ni une banque principale ni une méthode de budget. Elle est plus intéressante dans un périmètre précis : suivre ses crédits, garder une vue sur ses paiements et vérifier si certaines opérations peuvent apporter un cashback. C’est justement cette spécialisation qui la rend utile, à condition de ne pas lui demander davantage.
Mon conseil final est simple : installez-la si vous avez une relation concrète avec les services Younited et si vous voulez une consultation mobile plus régulière de vos remboursements. Prenez le temps de comprendre les règles du cashback, gardez vos échéances dans votre budget général et comparez toujours les conditions d’un crédit avec vos capacités réelles. Utilisée de cette manière, Younited - Crédit et Cashback peut devenir un outil pratique de contrôle quotidien, sans se faire passer pour une solution miracle.
Développée par YOUNITED SA, l’application est disponible gratuitement pour les utilisateurs concernés, avec une classification PEGI 3 et une note moyenne de 4,6. Son intérêt ne tient pas seulement à ces repères, mais à la façon dont elle rapproche deux besoins souvent séparés : comprendre ses remboursements et suivre ses paiements. Pour moi, c’est une proposition cohérente pour un public ciblé, mais pas un remplacement universel des outils financiers habituels.
FAQ sur Younited - Crédit et Cashback
Qu’est-ce que Younited - Crédit et Cashback et à qui s’adresse l’application ?
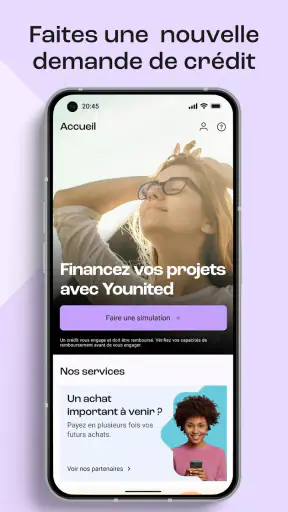
Younited - Crédit et Cashback est une application financière qui permet notamment de simuler et, sous réserve d’acceptation, de demander un crédit à la consommation, tout en accédant à des offres de cashback selon les services proposés dans votre pays. Elle s’adresse principalement aux adultes souhaitant gérer une demande de financement depuis leur mobile. Les conditions, montants accessibles et fonctionnalités peuvent varier selon le profil et la zone géographique.
Peut-on obtenir un crédit directement depuis l’application Younited ?
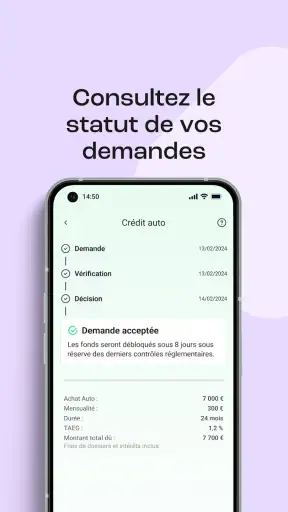
L’application permet généralement de réaliser une simulation, de consulter une proposition personnalisée et de transmettre les documents nécessaires à l’étude d’un dossier. Toutefois, télécharger l’application ne garantit pas l’obtention d’un crédit. La décision dépend de l’analyse de votre situation financière, de votre capacité de remboursement et des critères d’éligibilité de Younited. Il est important de lire attentivement le taux, la durée, le coût total et les mensualités avant d’accepter.
Quels documents sont nécessaires pour faire une demande de crédit ?
Lors d’une demande, Younited peut demander des informations personnelles et financières ainsi que des justificatifs, par exemple une pièce d’identité, des coordonnées bancaires, des preuves de revenus ou des documents concernant votre domicile. La liste exacte dépend de votre profil, du montant demandé et de la réglementation applicable. Les documents doivent être lisibles, à jour et transmis uniquement via les espaces sécurisés prévus dans l’application.
Comment fonctionne le cashback proposé par Younited ?
Le cashback permet, lorsque cette fonctionnalité est disponible, de récupérer une partie du montant dépensé auprès de marchands ou partenaires éligibles. Les modalités peuvent différer selon l’offre : activation préalable, conditions d’achat, délai de validation, montant minimum ou exclusions particulières. Avant de commander, vérifiez les règles affichées dans l’application, car une transaction annulée, retournée ou réalisée en dehors du parcours prévu peut ne pas donner droit au remboursement.
L’application Younited est-elle sécurisée et quels frais faut-il surveiller ?
Younited met en place des mesures de sécurité destinées à protéger les comptes et les données, mais l’utilisateur doit également rester vigilant : utilisez un mot de passe unique, évitez les réseaux Wi-Fi publics et ne communiquez jamais vos codes. Concernant le crédit, examinez tous les frais et le coût total, notamment le TAEG, les intérêts et les éventuels frais associés. Les offres de cashback peuvent aussi comporter des conditions spécifiques.












